Китай: главный покупатель фланцев?
2026-01-06
Странный вопрос, правда? Вроде бы все знают, что Китай — это гигантский производитель всего, включая фланцы. Но в последние годы в кругах поставщиков металлопроката и поковок всё чаще слышишь обсуждения: а не стал ли Китай ещё и крупнейшим рынком сбыта? Особенно для специфичных, высококачественных или просто очень больших изделий. Многие коллеги сначала не верят, пока сами не столкнутся с запросом из Шанхая или Тяньцзиня на партию фланцев по ГОСТ, которые, казалось бы, должны были ехать в обратном направлении.
Откуда пошёл этот разговор
Всё началось не с громких аналитиков, а с практики. Лет пять-семь назад основным потоком были китайские производители, которые активно предлагали свою продукцию в Россию, СНГ, Европу. Цены были конкурентные, но по качеству, особенно по материалу и термообработке, часто возникали вопросы. Помню, как мы тогда сравнивали образцы: поверхность вроде бы ровная, но ультразвуковой контроль показывал неоднородности, а химический анализ партии мог плавать. Это создавало нишу для европейских и российских производителей, которые делали ставку на надёжность.
Но ситуация стала меняться. Во-первых, внутренний рынок Китая рос бешеными темпами: новые НПЗ, газопроводы, химические комбинаты. Им потребовалось огромное количество трубопроводной арматуры, причём часто по международным стандартам ASME, DIN, EN. Своих мощностей не всегда хватало, особенно для штучных, нестандартных проектов. Во-вторых, китайские компании сами стали активно выходить на зарубежные рынки, участвовать в тендерах на Ближнем Востоке или в Африке. Для этих проектов им часто требовались сертифицированные комплектующие от известных, именных производителей, чтобы пройти аудит заказчика. И тут они стали такими же покупателями, как и все.
Я лично столкнулся с этим, когда к нам обратились посредники из Китая с запросом на крупногабаритные фланцы из нержавеющей стали 316L для нефтехимического завода где-то в провинции Фуцзянь. Они просили полный пакет сертификатов, включая отчеты об испытаниях на ударную вязкость при низких температурах. Это был явно экспортно-ориентированный проект. И тогда я задумался: если они ищут это здесь, значит, своё производство либо загружено под завязку, либо не может обеспечить такие специфичные параметры.
Что именно ищут на стороне?
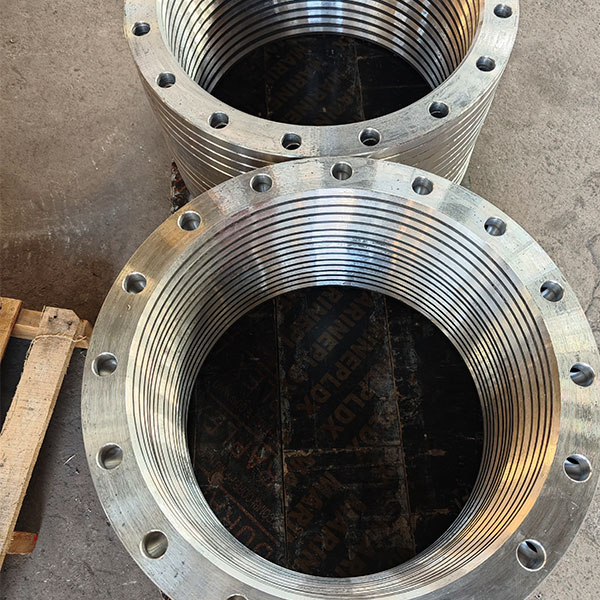
Это не массовый ширпотреб. Китай сам его производит в избытке. Речь идёт о нескольких ключевых категориях. Первое — это фланцы из специальных сталей: супердуплекс, сплавы на никелевой основе (типа Инколой 825), жаропрочные марки. Их производство требует особых знаний, часто патентованных технологий, и здесь европейские или российские заводы с долгой историей имеют преимущество. Второе — изделия для критически важных объектов: АЭС, магистральные газопроводы высокого давления, установки сжижения газа (LNG). Здесь важен не только металл, но и полная прослеживаемость каждой заготовки, что у многих китайских цехов до сих пор хромает.
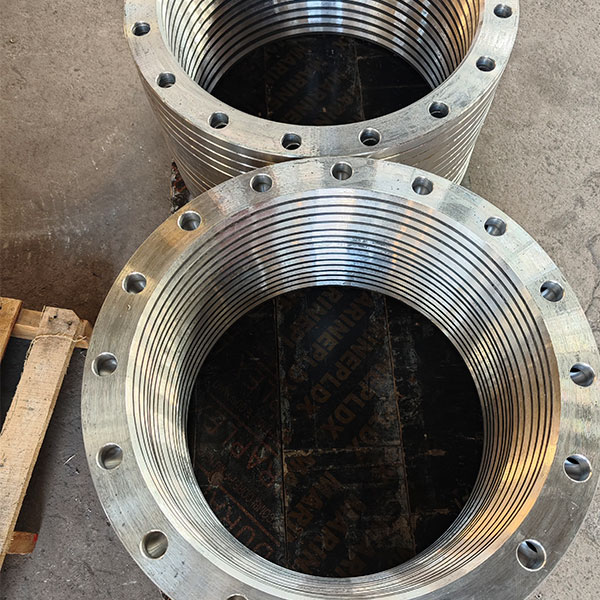
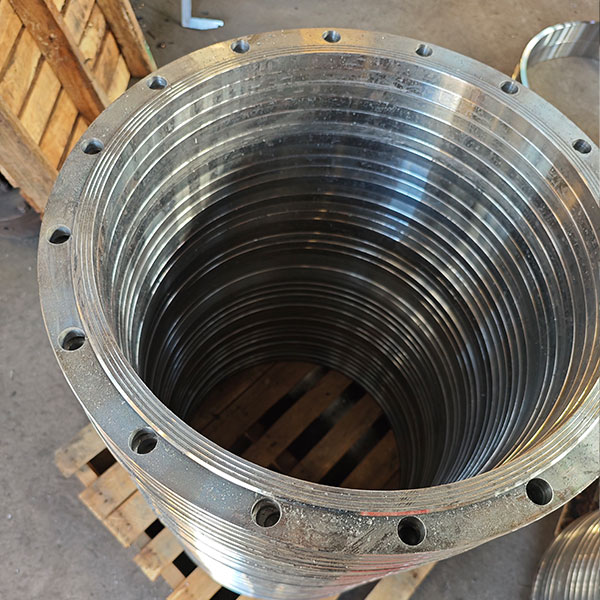
Третье — это большие штучные заказы. Например, фланец с условным проходом DN1600 на 100 атмосфер. Штучная поковка, сложная механическая обработка. Проще и быстрее заказать у того, кто уже делал подобное десять раз, чем разворачивать производство под один проект. И четвёртый момент — это бренд и репутация. Участвуя в международном проекте, китайский EPC-подрядчик может указать в спецификации фланцы от европейского производителя как гарантию качества для конечного заказчика. Это маркетинговый ход, но он работает.
Приведу пример из практики. Один наш знакомый завод в Поволжье несколько лет поставлял фланцы для компрессорных станций. Внезапно пришёл запрос на почти такую же продукцию, но с дополнительным требованием по твёрдости в зоне сварного шва и сертификатом NACE MR0175 (для сероводородной среды). Оказалось, заказчик — китайская строительная компания, которая выиграла контракт на расширение месторождения в Ираке. Свои поставщики не смогли оперативно обеспечить нужный объём с такими условиями, вот и пошли на внешний рынок.
Ловушки и подводные камни такого спроса
Не всё так гладко. Работа с китайскими покупателями, особенно когда ты не гигант, а среднее предприятие, имеет свои сложности. Первая — это жёсткая ценовая конкуренция. Они прекрасно знают стоимость металла и обработки у себя дома и будут давить на цену, даже покупая за рубежом. Переговоры могут быть долгими, с постоянным а если мы возьмём в два раза больше?. Вторая — требования к документации. Пакет сертификатов может быть не просто полным, а избыточным. Помимо стандартных Cтр.1.2, CМК, протоколов испытаний, могут запросить фото каждого этапа производства или отчёт о калибровке конкретного станка. Это бюрократия, которая съедает время.
Третья, и самая главная ловушка — это риск стать донором технологии. Были случаи, когда после поставки первой, пробной партии сложных изделий, последующие крупные заказы уходили к местным производителям. Видимо, образец послужил хорошим учебным пособием. Поэтому многие сейчас осторожничают и стараются не продавать самые свежие разработки или изделия с уникальной геометрией на этот рынок, либо закладывают в цену свои риски.
Ещё один нюанс — логистика и оплата. Ожидание, что китайская сторона будет платить 100% авансом, часто не оправдывается. Стандартное предложение — 30/70 или даже аккредитив с отсрочкой. А учитывая расстояния и возможные задержки на таможне, сроки исполнения контракта нужно закладывать с большим запасом. Однажды мы чуть не сорвали поставку из-за того, что судно с нашей продукцией простояло неделю в порту Циндао в очереди на разгрузку — сезонный пик, все документы были в порядке, но физически не было свободных доков.
Роль специализированных производителей в этой цепочке
Вот здесь как раз и проявляется важность узких, но сильных игроков. Возьмём, к примеру, компанию АО Цзинань Хайлун Машины. Если посмотреть на их сайт https://www.jn-hailong.com, видно, что это не абстрактный трейдер, а производитель, основанный ещё в 2013 году (ранее известный как ООО Машины Чжанцю Хайлун), который физически расположен в промышленной зоне. Такие компании интересны как раз тем, что они находятся по ту сторону баррикад — они сами китайские производители. Но их эволюция показательна.
Изначально такие заводы, как Хайлун, возможно, ориентировались на внутренний рынок или стандартный экспорт. Но чтобы выжить в конкурентной борьбе и внутри Китая, им пришлось развивать компетенции: работать со сложными материалами, осваивать новые стандарты, налаживать систему контроля качества. В итоге они стали не только поставщиками на глобальный рынок, но и потенциальными партнёрами или субпоставщиками для более крупных китайских холдингов, которым нужна качественная, но более локализованная (читай — быстрая и иногда чуть более дешёвая) комплектация.
То есть, когда мы говорим Китай покупает, это не всегда означает, что конечный покупатель — государственная нефтяная компания. Это может быть китайский же инжиниринговый гигант, который собирает модуль для завода в Саудовской Аравии и закупает часть фланцев у немецкого завода, а часть — у своего же соотечественника, но того, кто, как АО Цзинань Хайлун Машины, доказал свою способность делать продукт под жёсткие стандарты. Это усложняет картину, но делает её более реальной.
Так кто же главный покупатель?
Однозначного ответа нет. Если считать по тоннажу, то, безусловно, Китай остаётся главным производителем и, наверное, нетто-экспортёром фланцев в мире. Но если смотреть на сегмент высокотехнологичных, специальных, штучных изделий, то здесь он превращается в значимого, а на некоторые позиции — возможно, и в одного из крупнейших покупателей. Это рынок с огромным аппетитом, который поглощает как стандартную продукцию собственного производства, так и премиум-сегмент со всего мира.
Тренд, который я наблюдаю: границы стираются. Условный китайский и европейский рынок фланцев — это уже не две отдельные вселенные. Это взаимопроникающие среды. Китайский инвестор строит завод в Европе и покупает фланцы у местного производителя. Европейская компания заказывает в Китае поковки для дальнейшей обработки у себя. Российский завод, как тот, с историей про Ирак, поставляет в Китай для реэкспорта.
Поэтому вопрос — он не про статистику. Он про изменение ролей. Раньше Китай был фабрикой. Сейчас он ещё и огромная строительная площадка, и инжиниринговая держава, которая сама выходит на глобальный уровень. А для таких игроков ключевое — это доступ к лучшим технологиям и комплектующим, где бы они ни производились. И в этом смысле да, он стал одним из главных, самых взыскательных и сложных покупателей в верхнем ценовом сегменте. И этот спрос будет только диктовать новые правила игры для всех нас, производителей. Придётся подстраиваться, конкурировать уже не только ценой, но и глубиной понимания его специфичных нужд. Что, в общем-то, и делает эту работу интересной.