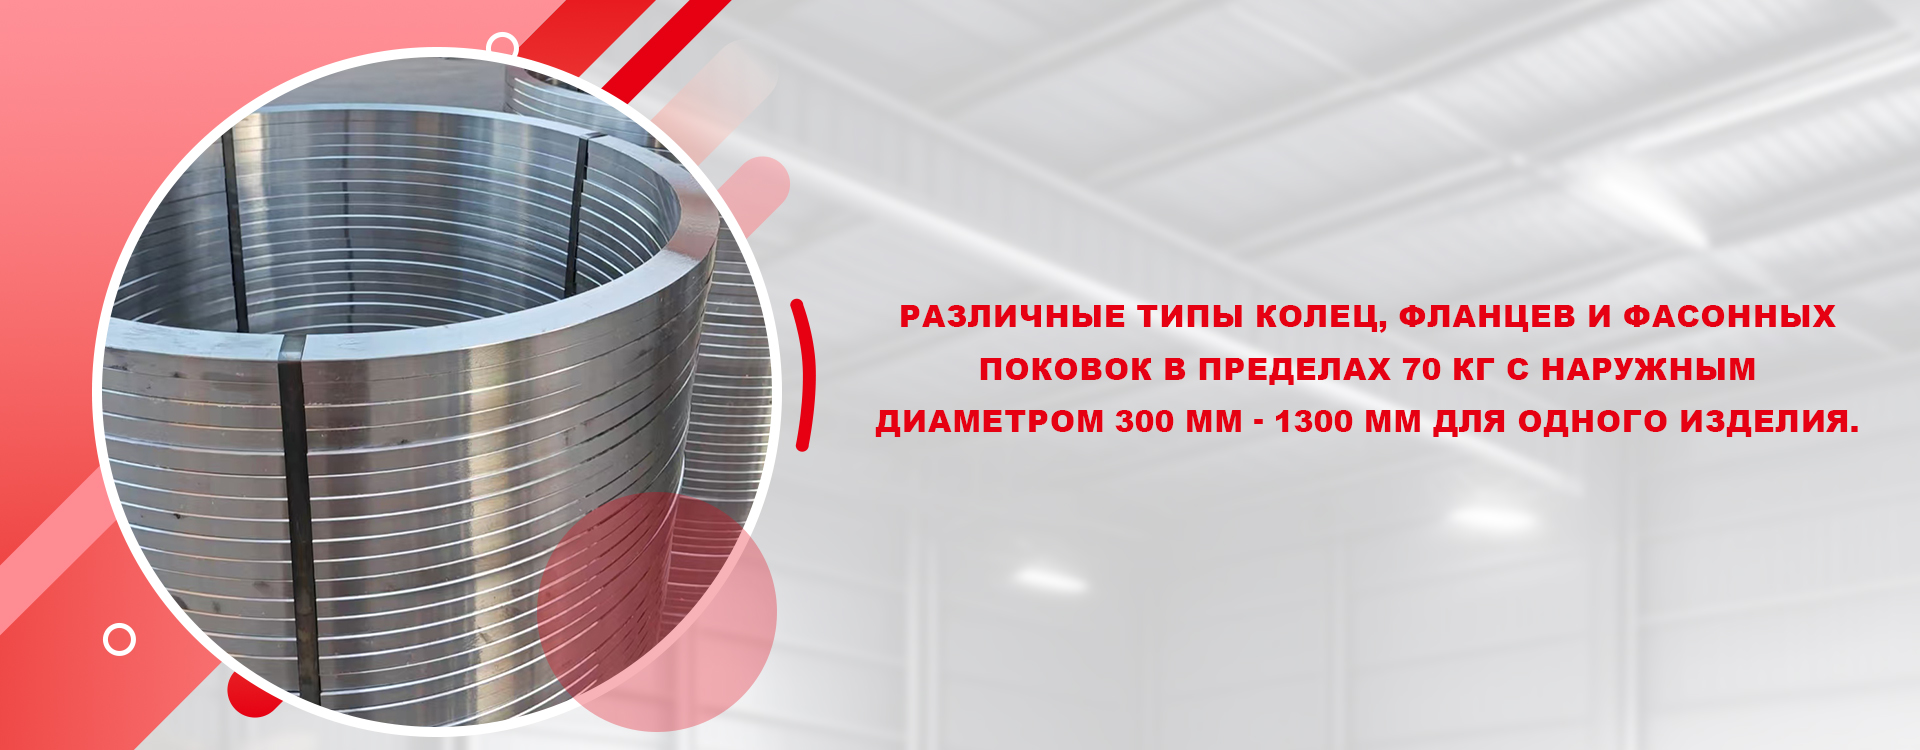
Китай — главный покупатель фланцев 1.10.10?
2026-01-07
Вот вопрос, который периодически всплывает в разговорах с поставщиками и в отраслевых чатах. Сразу скажу — формулировка не совсем точная, даже немного вводит в заблуждение. Чаще звучит как ?Китай скупает все фланцы 1.10.10?, создавая образ бездонного рынка, который поглощает любую продукцию. На практике все сложнее и интереснее. Попробую разложить по полочкам, исходя из того, что видел сам за последние лет семь-восемь.
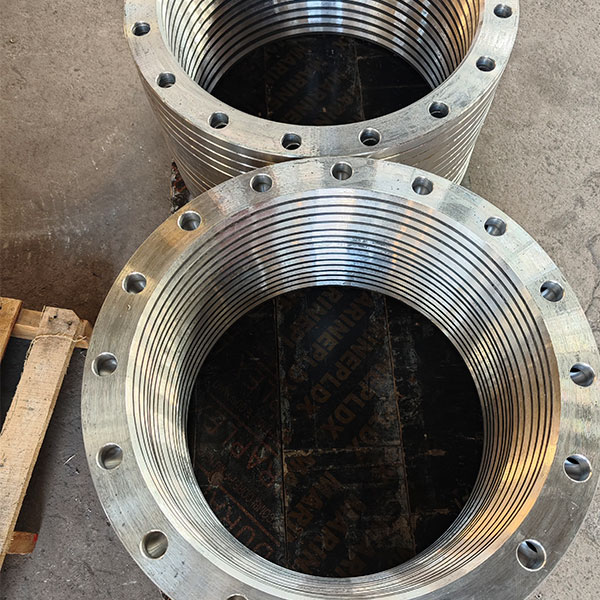
Что на самом деле ищут под маркой 1.10.10
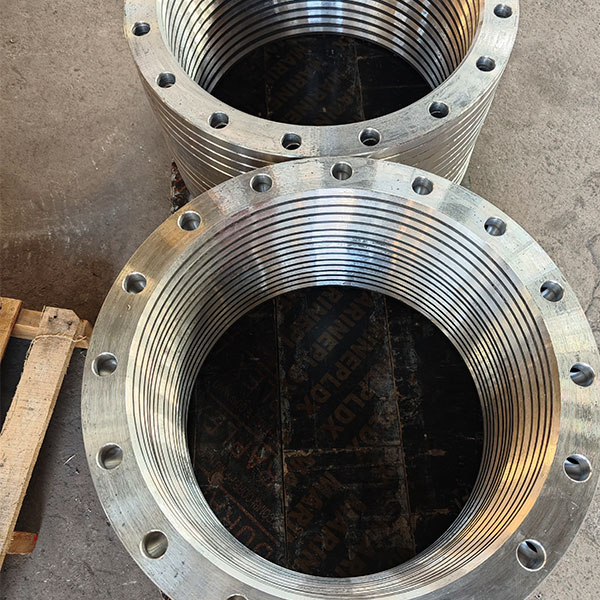
Когда говорят про фланцы 1.10.10, многие, особенно новички в импорте, думают о каком-то едином, строго стандартизированном изделии. На деле это, конечно, ГОСТ 12820-80, но ключевой момент — материал исполнения. Китайских заказчиков интересует в первую очередь сталь 20 или 09Г2С, и вот здесь начинаются первые подводные камни. Запрос часто приходит просто ?фланцы 1.10.10?, а в техзадании, которое присылают потом, может оказаться требование по ударной вязкости при -40 для 09Г2С или специфические условия термообработки для стали 20. Если производитель в России этого не уловил сразу — потом будут претензии по качеству.
Лично сталкивался с ситуацией, когда партия, идеально прошедшая приемку у нас, была забракована на месте в Китае. Причина — химический анализ показал отклонение по фосфору и сере на какие-то сотые процента, хотя по нашему ГОСТу все было в норме. Они там свои внутренние стандарты часто применяют, особенно для критичной арматуры. Поэтому ?главный покупатель? — это еще и очень требовательный инспектор.
И еще один нюанс — размерный ряд. Активный спрос сосредоточен не на всем диапазоне Ду, а на определенных типоразмерах, часто от 100 мм и выше, для магистральных проектов. Мелкие фланцы им зачастую дешевле и быстрее сделать у себя. Так что говорить о тотальных закупках всего подряд — преувеличение.
Логистика и цена: где кроется прибыль, а где — головная боль
Казалось бы, Китай — огромный производственный хаб, зачем им импортировать такие изделия? Ответ лежит в плоскости цены сырья и логистических коридоров. В периоды, когда цены на стальную заготовку в Азии взлетали, а в России сохранялись относительно низкими (плюс курс), закупка готовых поковок или даже обработанных фланцев у нас становилась экономически оправданной. Но это палка о двух концах.
Морская перевозка из Владивостока или через Суйфэньхэ — это время. А время — это деньги. Контейнер с фланцами — тяжелый груз, часто идет неполная загрузка по объему, но полная по весу. Фрахт съедает маржу моментально. Однажды мы считали проект для завода в Шаньдуне: цена изделия на выходе с нашего завода выглядела очень привлекательно, но после добавления всех логистических затрат, страховки и таможенного оформления по их сторону, преимущество таяло на глазах. В итоге контракт не состоялся — их собственный комбинат в Ляонине пересмотрел внутренние цены и предложил лучшие условия.
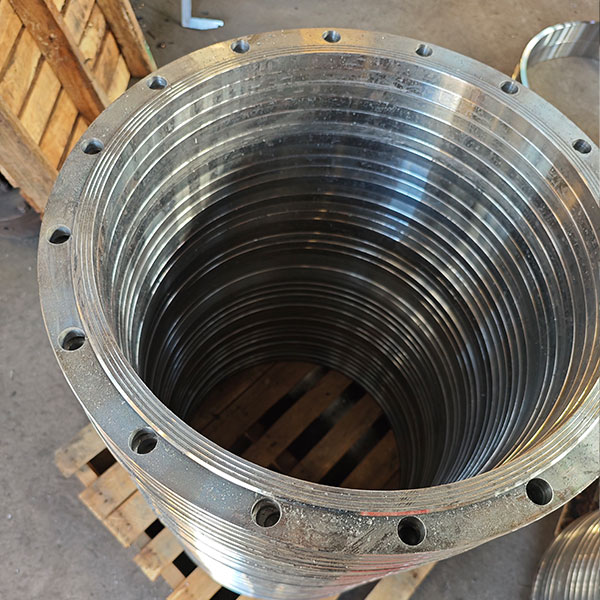
Сейчас, кстати, активно развивается направление поставок не готовых фланцев, а поковок-заготовок под дальнейшую механическую обработку уже в Китае. Это снимает часть логистических издержек (вес меньше) и позволяет им гибче управлять финальной обработкой под свои проекты. Видимо, это тренд.
Кто реально работает на этом рынке: пример из практики
Рынок не анонимен. Крупные китайские машиностроительные и нефтесервисные холдинги имеют своих проверенных партнеров или даже собственные представительства. Но есть и второй эшелон — агрегаторы, торговые дома, которые как раз и формируют тот самый массовый спрос, который виден в статистике.
Вот, к примеру, АО Цзинань Хайлун Машины (сайт — https://www.jn-hailong.com). Эта компания, основанная еще в 2013 году, из провинции Шаньдун — типичный представитель такого активного игрока. Они не просто покупают, а часто выступают техническим заказчиком, работая на конечные строительные или ремонтные проекты. Их интерес к фланцам по российским стандартам вполне закономерен — много совместных проектов в энергетике с российским оборудованием, где требуется совместимость. Работая с такими компаниями, понимаешь, что их специалисты разбираются в ГОСТах порой лучше иных наших менеджеров по продажам. Запросы приходят детализированные, с чертежами и отсылками к конкретным пунктам стандартов.
С такими контрагентами работать одновременно и сложно, и приятно. Сложно — потому что торг по цене жесткий, техдокументация объемная. Приятно — потому что когда все согласовано, проблем с приемкой и оплатой обычно не возникает. Они ценят надежность цепочки поставок больше, чем сиюминутную экономию в пару процентов.
Ошибки и провалы: чему нас научили ?горящие? контракты
Был у нас опыт, о котором не люблю вспоминать, но который многому научил. Получили срочный запрос на крупную партию фланцев 1.10.10 из стали 09Г2С. Объем был солидный, цена договорная, сроки сжатые. Мы, обрадовавшись крупному заказу, закупили под него металл у нового для нас поставщика металлопроката. Сертификаты были, все вроде бы чисто.
Партию отгрузили, а через месяц — рекламация. Лаборатория в Китае показала несоответствие механических свойств в зоне термического влияния (после сварки образцов). Начали разбираться. Оказалось, проблема в самой заготовке — неоднородность структуры, которую наша входной контроль (выборочный) не выявил. Пришлось идти на уступки, компенсировать часть затрат. Урок дорогой: для китайского рынка, особенно для ответственных объектов, нужен не просто контроль по ГОСТу, а усиленный, часто с привлечением сторонней лаборатории для выборочных деструктивных испытаний. Их доверие после такого инцидента восстанавливать пришлось годами.
Сейчас мы для таких заказов формируем так называемый ?технический паспорт партии? с расширенными данными, включая результаты УЗК поковок и фотофиксацию этапов. Это их успокаивает и добавляет прозрачности.
Будущее спроса: временный ажиотаж или устойчивый тренд?
Спрос из Китая — величина непостоянная. Он сильно привязан к их внутренней инвестиционной программе, особенно в газовой и химической отраслях. Когда запускаются новые ?Запад-Восток? или строятся НПЗ — активность резко растет. В периоды спада — затишье.
Но я бы не назвал это временным явлением. Слишком глубоко сейчас переплетены производственные цепочки. Да, они могут нарастить собственные мощности по ковке, но это капиталоемко и не всегда быстро. Российские производители, особенно в Урало-Сибирском регионе, имеют устойчивое преимущество в виде близости к сырью и накопленному опыту в металлургии для северных исполнений.
Главный вывод, который я для себя сделал: Китай — не ?главный покупатель? в смысле бездумного поглощения всего подряд. Это крупнейший стратегический заказчик с очень специфическими, часто кастомизированными требованиями. Работа на этот рынок — это не про разовые поставки, а про выстраивание долгих, иногда нервных, но в целом взаимовыгодных отношений, где качество и соблюдение договоренностей значат куда больше, чем запись в статистике импорта. Так что вопрос в заголовке стоит переформулировать: не ?главный ли покупатель?, а ?насколько мы готовы соответствовать запросам этого серьезного партнера?.